この記事は、freee会計のアフィリエイト広告(PR)を含みます。筆者は、自分の事業の帳簿に freee会計(スタンダードプラン)を使っています。
開業届を出したあと、freee の画面を開いて最初に手が止まったのが、給与の入力欄がどこにもないことでした。
わたしには事業の売上とは別に、給与の収入もあります。給与からは所得税が天引きされています。だから給与のぶんはもう終わっていて、申告するのは事業のぶんだけだろう。
そう思って探したのですが、会計ソフトのどこにも給与を入れる場所がない。
調べてみたら、考え方が逆でした。給与は帳簿に入れません。そのかわり、確定申告のときに給与と事業所得を合算します。そして天引きされていた所得税は、そこで精算されます。
この記事は前編として制度の話を書きます。freee の具体的な操作でつまずいた箇所は後編にまとめました。
freee会計の公式ページは、こちらです。
freee会計【freee会計】

天引きは前払い
済んだ話ではありませんでした。
源泉徴収は、給与を払う側があらかじめ概算の所得税を差し引いて、本人のかわりに国へ納める仕組みです。前払いにあたります。
1年が終わった時点で正しい税額を計算し直し、前払い分との差額を精算します。
年末調整も同じ性質のものだそうです。給与だけを対象にした簡易な精算なので、事業所得がある人の税額はそこでは出ません。年末調整を受けていても、事業所得があるなら確定申告が必要になります。
勘違いしていた理由は、たぶん給与明細です。毎月きっちり引かれている。だから終わった気になる。実際に引かれていたのは仮の金額でした。
合算という仕組み
給与所得と事業所得は、足して1つの税額を出します。総合課税といいます。
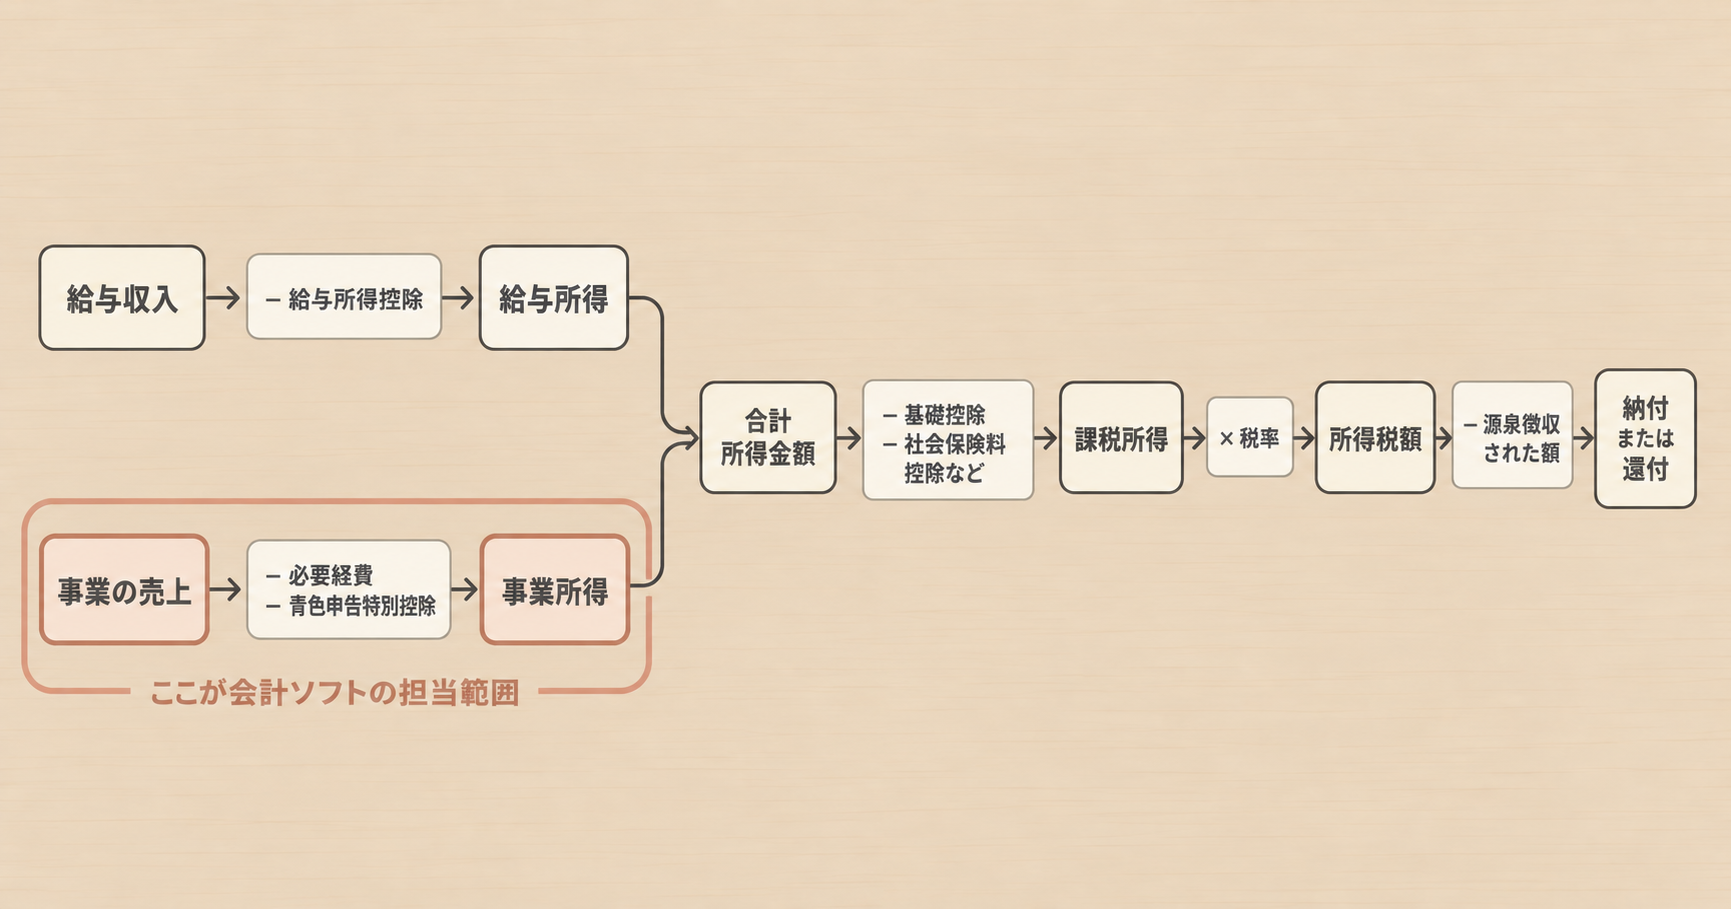
計算の順番はこうなります。
- 給与収入から給与所得控除を引いて、給与所得を出す
- 事業の売上から必要経費と青色申告特別控除を引いて、事業所得を出す
- 1と2を足して、合計所得金額を出す
- そこから基礎控除や社会保険料控除などを引いて、課税所得を出す
- 課税所得に税率をかけて、所得税を出す
- すでに源泉徴収された分を差し引いて、納付か還付かが決まる
給与を帳簿に入れないのは、2の段階だけが会計ソフトの担当範囲だからです。1は源泉徴収票を見ながら申告書に直接書きます。ソフトの中をいくら探しても出てきません。
事業所得の帳簿(2の段階)と、確定申告書の作成・e-Tax での提出は、freee会計の中で済ませられます。

赤字の行き先
合算されるということは、片方の赤字をもう片方から引けるということでもあります。損益通算といいます。
架空の数字で書きます。給与収入が120万円、事業の売上が30万円、必要経費が45万円だったとします。
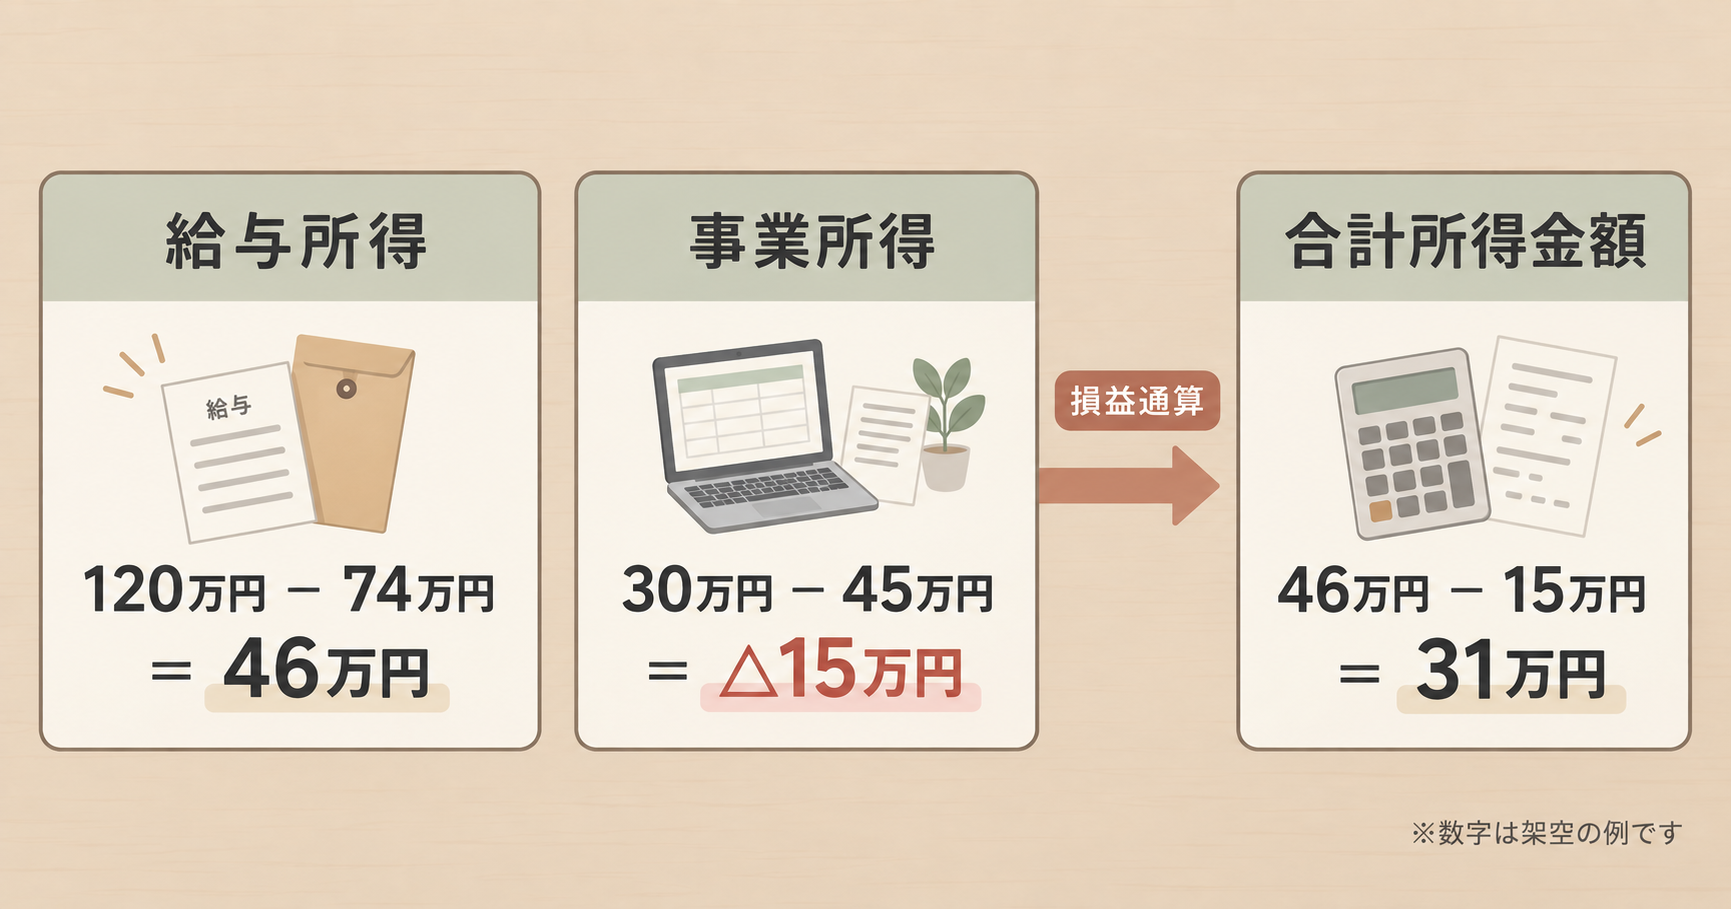
給与所得は、120万円から給与所得控除74万円を引いて46万円。事業所得は、30万円から45万円を引いて15万円の赤字。
合計所得金額は46万円から15万円を引いて31万円になります。
事業をやっていなければ46万円だった合計所得が、31万円まで下がりました。そのぶん課税所得も下がり、天引きされていた所得税は戻ってくる方向に動きます。
開業した年は設備や道具を買うことが多いので、赤字になりやすい。わたしの場合もパソコンの減価償却費とサブスクの利用料が積み上がりました。赤字が出ること自体はうれしくありませんが、税金の面では給与のぶんが戻る方向に働きます。
2026年分の控除
ここで気をつけたいのが、ネットに残っている記事の多くが古い数字で書かれていることです。
2025年と2026年に続けて税制改正が入り、基礎控除と給与所得控除が引き上げられました。国税庁の資料によれば、2026年(令和8年)分の基礎控除は次のようになっています。
| 合計所得金額 | 基礎控除 |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超 655万円以下 | 67万円 |
| 655万円超 2,350万円以下 | 62万円 |
給与所得控除の最低保障額も74万円に上がりました。合わせると、給与収入だけの人で所得税がかからない上限は 178万円 になります。長く「103万円の壁」と呼ばれていた線が、2年で178万円まで動いたことになります。
104万円という数字は本則62万円に特例42万円を上乗せしたもので、この上乗せは2026年分と2027年分の2年限りとされています。2028年分以降は対象が絞られる予定だそうなので、来年の数字がそのまま再来年に使えるとは限りません。
青色申告特別控除のほうも動きます。2026年分は65万円のままですが、2027年分からは e-Tax 提出に加えて優良な電子帳簿の保存をしている場合に75万円へ増える一方、書面で申告書を出すと10万円まで下がる予定と案内されています。
税率と課税所得
税率は課税所得にかかります。売上でも収入でもなく、そこから経費と控除を全部引いた残りです。
| 課税所得 | 税率 | 控除額 |
|---|---|---|
| 195万円以下 | 5% | 0円 |
| 195万円超 330万円以下 | 10% | 97,500円 |
| 330万円超 695万円以下 | 20% | 427,500円 |
| 695万円超 900万円以下 | 23% | 636,000円 |
| 900万円超 1,800万円以下 | 33% | 1,536,000円 |
| 1,800万円超 4,000万円以下 | 40% | 2,796,000円 |
| 4,000万円超 | 45% | 4,796,000円 |
超過累進課税なので、課税所得が200万円だからといって全体に10%がかかるわけではありません。195万円までの部分は5%、超えた5万円だけが10%です。
速算表を使うと、200万円かける10%引く97,500円で102,500円になります。
これに復興特別所得税が2.1%上乗せされます。
税率そのものは変わっていません。動いたのは控除のほうです。控除が上がれば課税所得が下がるので、同じ収入でも税額は軽くなります。
取りこぼしやすい控除
基礎控除以外にも、申告書に書かないと反映されない控除があります。
障害者手帳をお持ちの方であれば、障害者控除27万円(特別障害者は40万円)の対象になります。同居のご家族が対象になるケースもあるそうです。
年末調整で申告済みなら重ねて書く必要はありませんが、確定申告書にも記入欄があります。天引きの段階で反映されていたかどうか、源泉徴収票で確認しておくと安心です。
医療費控除、生命保険料控除、小規模企業共済等掛金控除あたりも同じです。会計ソフトの帳簿からは出てこない情報なので、自分で書き足すことになります。
住民税の扱い
確定申告をすれば、住民税の申告はいりません。
確定申告のデータは税務署から市区町村へ送られる仕組みになっているので、二重に手続きする必要はありません。事業所得があって確定申告をする人は、住民税のことは考えなくて済みます。
ただし申告書の第二表に「住民税に関する事項」という欄があり、そこで徴収方法を選びます。給与から天引きしてもらう特別徴収か、納付書が届いて自分で払う普通徴収か。
事業所得ぶんの住民税を勤務先経由で引かれたくない場合は、自分で納付を選びます。どちらを選んでも税額は同じです。
逆に、確定申告をしない年は住民税の申告が必要になることがあります。所得税の申告義務がない少額の所得でも、住民税は基準が別なので、市区町村への申告が要るケースがあるそうです。
少額の収入があったけれど確定申告はしなかった、という年に心当たりがあるなら、お住まいの市区町村の課税課に確認しておくのが安全です。
税務署に聞きに行ったこと
ここまで書いてきたことは、国税庁の資料と会計ソフトのヘルプを読んで整理したものです。それでも自分のケースについては税務署に確認しました。
理由は2つあります。まず、青色申告承認申請の期限は状況によって変わること。新規開業なら開業から2か月以内で足りますが、前から事業が続いていた場合はその年の3月15日までが原則とされています。65万円控除が使えるかどうかで税額がまるきり変わるので、自己判断で済ませたくありませんでした。
それから、開業届に書いた開業日と、実際に収入が発生していた時期がずれていたこと。届出上の日付だけを見て処理すると、帳簿が実態と合わなくなります。
無料の相談会も例年2月ごろに開かれています。税務署は確定申告シーズンに入ると混みますが、秋のうちなら比較的すんなり話を聞いてもらえました。
後編では、この制度を実際に freee へ落とし込むときにつまずいた箇所を書きます。Stripe からの入金を売上として二重に計上していた話、外貨建てのサブスクをどのレートで円に直すか、海外サービスの消費税区分が途中で変わっていた話。
どれも制度を理解しただけでは避けられませんでした。
プランの内容と申し込みは、公式ページで確かめられます。
freee会計【freee会計】

数字や制度の判断はご自身の状況で変わります。この記事は手元で調べて整理した範囲のものなので、迷ったところは税務署か税理士に聞いてみてください。相談は無料です。